Domain independer.de kaufen?
Wir ziehen mit dem Projekt
independer.de um.
Sind Sie am Kauf der Domain
independer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain independer.de kaufen?
Was ist ein unmanaged Switch?
Was ist ein unmanaged Switch? Ein unmanaged Switch ist ein Netzwerkgerät, das Datenpakete zwischen verschiedenen Geräten in einem lokalen Netzwerk weiterleitet, ohne dass eine Konfiguration oder Verwaltung erforderlich ist. Es handelt sich um eine Plug-and-Play-Lösung, die einfach zu installieren und zu verwenden ist. Unmanaged Switches haben in der Regel weniger Funktionen und Einstellungsmöglichkeiten als managed Switches, was sie zu einer kostengünstigen Option für kleinere Netzwerke macht. Sie eignen sich gut für den Einsatz in Heimnetzwerken, kleinen Büros oder anderen Umgebungen, in denen keine komplexe Netzwerkkonfiguration erforderlich ist. **
Worin unterscheiden sich managed und unmanaged Switches und für welche Art von Netzwerken eignen sie sich jeweils am besten?
Managed Switches ermöglichen die Konfiguration und Überwachung des Netzwerks, während unmanaged Switches keine solche Funktionalität bieten. Managed Switches eignen sich am besten für komplexe Netzwerke, die eine hohe Kontrolle und Sicherheit erfordern, während unmanaged Switches für kleinere Netzwerke mit einfacheren Anforderungen geeignet sind. **

Ähnliche Suchbegriffe für Intellinet-561426-Unmanaged
Top-Angebote
Produkte zum Begriff Intellinet-561426-Unmanaged:
-
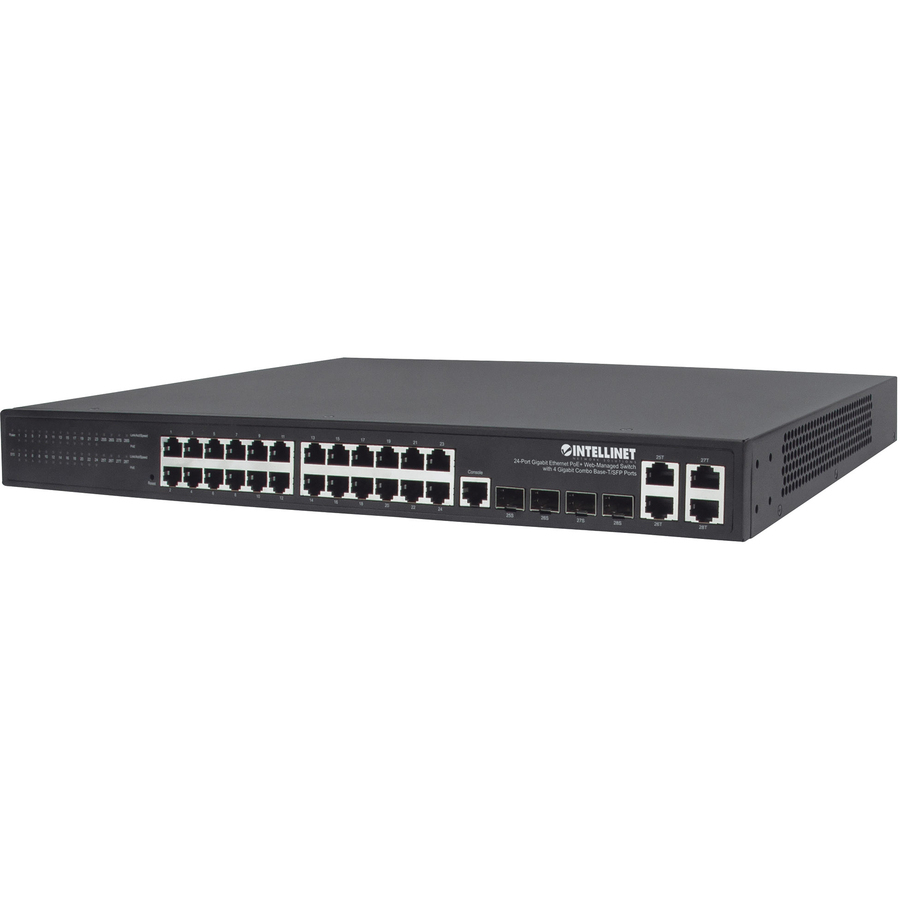
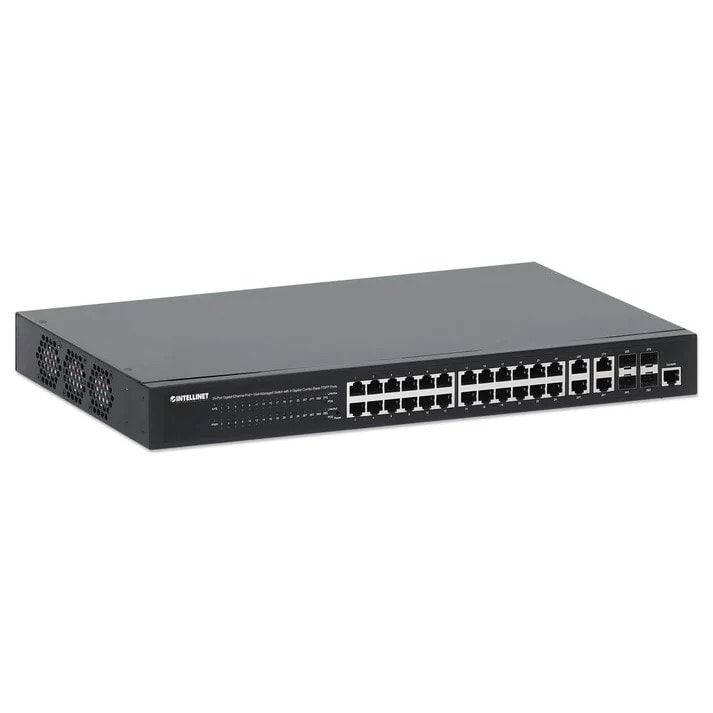
Intellinet 561891 Netzwerk-Switch UnmanagedNetzwerk-Switch mit VLAN und 26 Ports – 24 x RJ45 + 2 SFP – sowie Power over Ethernet 802.3at Der 24-Port Gigabit Ethernet PoE+ Switch mit 2 SFP-Ports von Intellinet Network Solutions bietet viele nützliche Eigenschaften bei hohem Datendurchsatz. Dazu gehört ein VLAN-Modus zur Isolierung von einzelnen Ports. Auf einen Blick Switch-TypUnmanaged Anzahl der basisschaltenden RJ-45 Ethernet Ports24 Produktbeschreibung Ausgestattet mit 24 Auto-Sensing 10/100/1000 Mbit/s RJ45 Gigabit Ethernet-Ports, liefert er hohe Leistung für Ihre PCs, Server und andere Netzwerkgeräte. Mit an Bord sind zwei GBIC-Modulslots (SFP) für Glasfaseranbindung über Langstrecken. Dabei handelt es sich nicht um Shared Combo-Ports, sondern echte Gigabit-Ports für eine gesamte Switching-Kapazität von 52 Gbit/s. High-Power PoE+ mit bis zu 30 Watt Ausgangsleistung pro Port Dieser Switch unterstützt das IEEE 802.3at-Protokoll, das bis zu 30 W Ausgangsleistung pro Port ermöglicht. IEEE802.3af- oder IEEE802.3at-konforme G...412,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
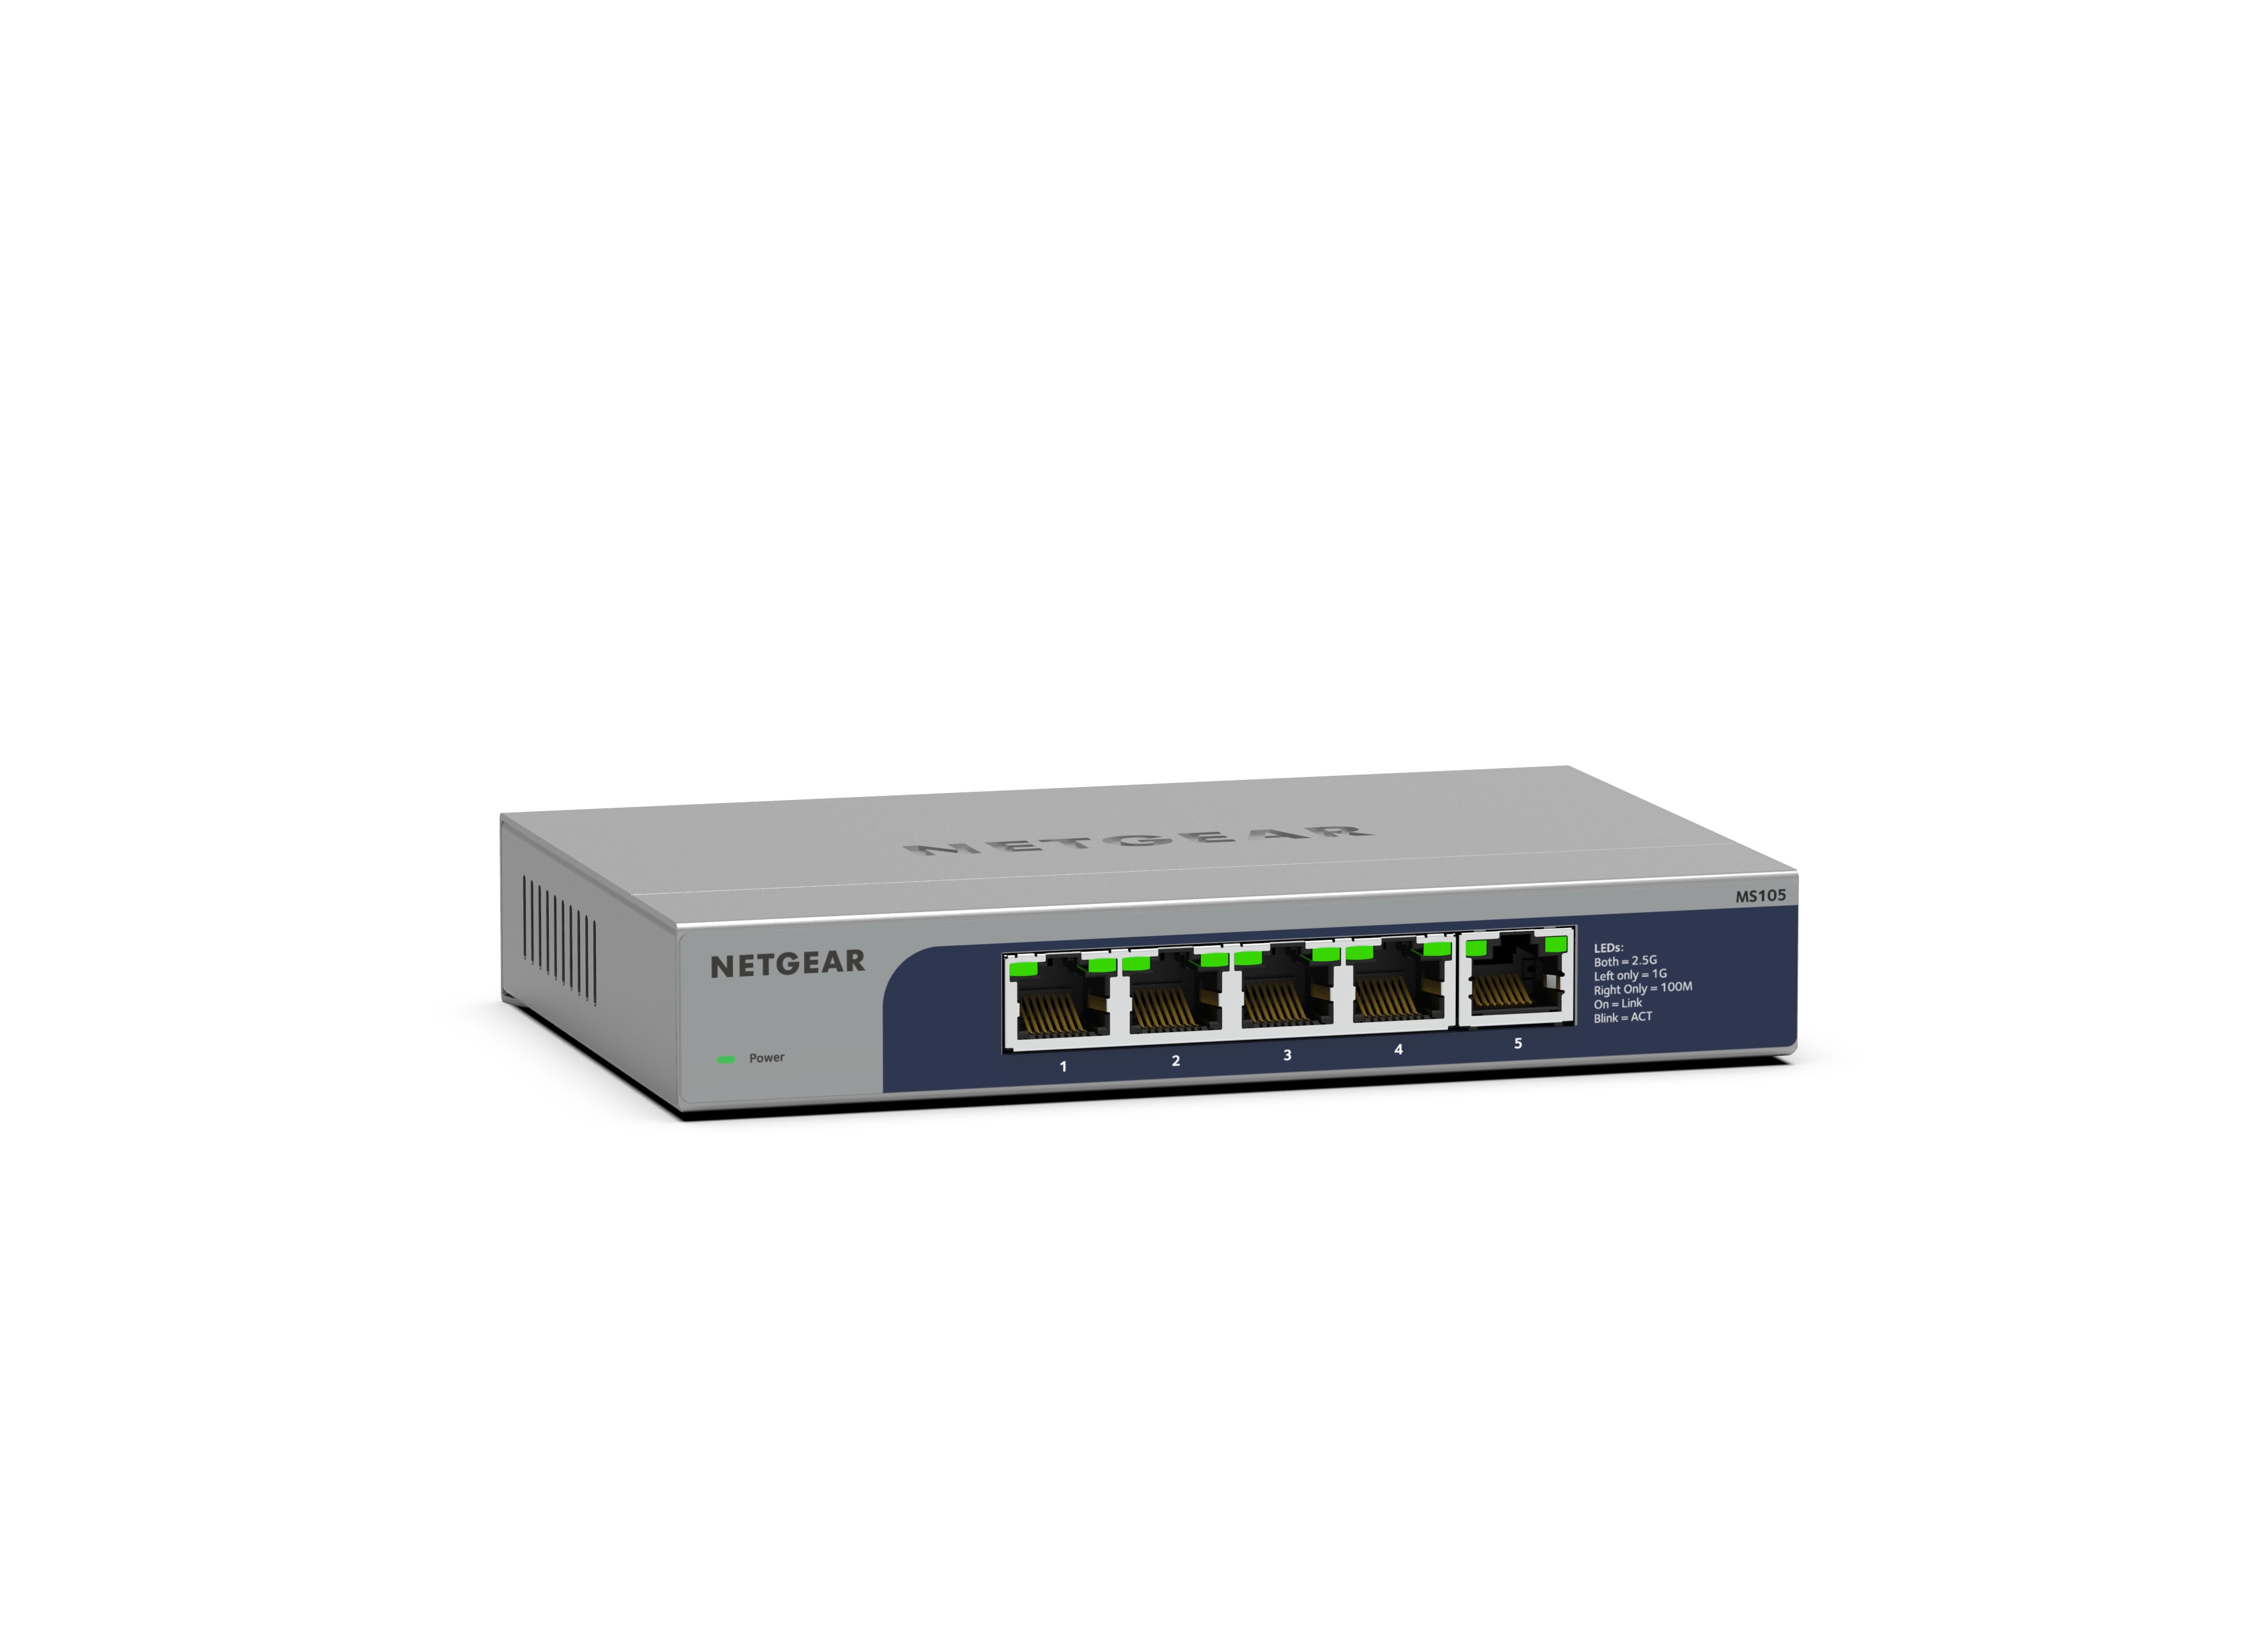
Intellinet 562058 Netzwerk-Switch Unmanaged 2.5G Ethernet (100/1000/2500) SchwarzAuf einen Blick Ports4× 2.5G Ethernet (100/1000/2500) · 1× SFP+ VerwaltungUnmanaged Leistung40 Gbit/s LieferumfangMitgelieferte Kabel: ACBetriebsanleitung Alle technischen Daten anzeigen (50 Angaben) Management-FunktionenSwitch-TypUnmanaged Anschlüsse und SchnittstellenAnzahl der basisschaltenden RJ-45 Ethernet Ports4Basic Switching RJ-45 Ethernet Ports-Typ2.5G Ethernet (100/1000/2500)Anzahl 2.5G Ethernet (Kupfer)-Ports4Menge Modul-Steckplätze SFP+1NetzsteckerDC-Anschluss NetzwerkNetzstandardIEEE 802.3, IEEE 802.3ab, IEEE 802.3ae, IEEE 802.3bz, IEEE 802.3u, IEEE 802.3xKupfer Ethernet Verkabelungstechnologie10BASE-T, 100BASE-TX, 1000BASE-T, 2500BASE-Tunterstütze KabeltypenCat3, Cat4, Cat5, Cat5e, Cat6, Cat6aVollduplexJaHalb-DuplexJaUnterstützung DatenflusssteuerungJaAuto MDI/MDI-XJaEthernet LAN Datentransferraten10,100,1000,2500 Mbit/sAuto-AbtastungJaAuto-Negotiation-FunktionJaSelbstlernen von MAC-Adressen unterstütztJaAuto-Alterung von MAC-Adressen unterstütztJa DatenübertragungRout...97,67 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden, unabhängig davon, ob es sich um eine Autoversicherung, eine Krankenversicherung oder eine Lebensversicherung handelt?
Bei der Auswahl einer Versicherung sollten zunächst die individuellen Bedürfnisse und finanziellen Möglichkeiten berücksichtigt werden. Es ist wichtig, die Deckungssumme, den Versicherungsschutz und die Selbstbeteiligung zu prüfen, um sicherzustellen, dass die Versicherung den eigenen Anforderungen entspricht. Zudem ist es ratsam, die Reputation und den Kundenservice des Versicherungsunternehmens zu überprüfen, um sicherzustellen, dass im Schadensfall eine schnelle und zuverlässige Abwicklung gewährleistet ist. Schließlich sollte auch der Preis der Versicherung in Relation zu den gebotenen Leistungen und dem eigenen Budget betrachtet werden, um ein gutes Preis-Leistungs-Verhältnis zu erzielen. **

Welche rechtlichen Aspekte müssen bei der Gestaltung eines Versicherungsvertrags berücksichtigt werden, und wie unterscheiden sich diese Aspekte je nach Art der Versicherung (z.B. Lebensversicherung, Autoversicherung, Haftpflichtversicherung)?
Bei der Gestaltung eines Versicherungsvertrags müssen verschiedene rechtliche Aspekte berücksichtigt werden, wie zum Beispiel die Vertragsbedingungen, die Versicherungssumme, die Versicherungsdauer und die Pflichten der Versicherungsnehmer und -geber. Je nach Art der Versicherung unterscheiden sich diese Aspekte jedoch. Bei einer Lebensversicherung müssen beispielsweise die Begünstigten und die Auszahlungsmodalitäten klar definiert werden, während bei einer Autoversicherung die Deckungssumme, die Haftung und die Schadensregulierung im Falle eines Unfalls von Bedeutung sind. Bei einer Haftpflichtversicherung ist es wichtig, die Deckungssumme und den Umfang der Haftungspflicht festzulegen, um im Schadensfall ausreichend abgesichert zu sein. **
Welche rechtlichen Aspekte müssen bei der Gestaltung eines Versicherungsvertrags berücksichtigt werden, und wie unterscheiden sich diese Aspekte je nach Art der Versicherung (z.B. Lebensversicherung, Autoversicherung, Haftpflichtversicherung)?
Bei der Gestaltung eines Versicherungsvertrags müssen verschiedene rechtliche Aspekte berücksichtigt werden, wie zum Beispiel die Vertragsbedingungen, die Versicherungssumme, die Versicherungsdauer und die Pflichten der Versicherungsnehmer und -geber. Je nach Art der Versicherung können sich diese Aspekte jedoch unterscheiden. Bei einer Lebensversicherung müssen beispielsweise die Begünstigten und die Auszahlungsmodalitäten klar definiert werden, während bei einer Autoversicherung die Deckungssumme, die Haftungsregelungen und die Schadensabwicklung im Falle eines Unfalls von Bedeutung sind. Bei einer Haftpflichtversicherung ist es wichtig, die Deckungssumme und den Umfang der abgedeckten Risiken genau zu definieren, um im Schadensfall ausreichend geschützt **
Top-Angebote
Produkte zum Begriff Intellinet-561426-Unmanaged:
-
Intellinet 561426, UnmanagedAllgemeine InformationenHersteller:IC INTRACOMHersteller-Artikelnummer:561426Hersteller-Webseite:Marke:IntellinetProduktbezeichnung:Ethernet-SwitchVerkaufsverpackung:RetailProdukttyp:Ethernet-SwitchSchnittstellen / AnschlüsseGesamtzahl Netzwerkports:24Uplink-Anschluss:JaModular:JaNetzwerk (RJ-45):JaMedien / LeistungUnterstützte Medientypen:GlasfaserleitungVerdrilltes DoppelkabelEthernet-Technologie:Gigabit-EthernetNetzwerktechnik:1000Base-T1000Base-XI/O ErweiterungenGesamtanzahl Erweiterungssteckplätze:4.0Erweiterungssteckplätze:SFP (Mini-GBIC)Gemeinsam genutztem SFP-Slot:JaAnzahl SFP Slots:4Netzwerk/KommunikationUnterstützte Netzwerkschicht:2Netzwerk-Standards:IEEE 802.1pIEEE 802.1QIEEE 802.1wIEEE 802.3adIEEE 802.3IEEE 802.3abIEEE 802.3afIEEE 802.3atIEEE 802.3uIEEE 802.3xManagement / ProtokolleVerwaltbar:JaStromversorgungPoE-Anschluss (RJ-45):JaPoE-Budget:370 WFrequenz:50 Hz60 HzStromversorgung:StromversorgungStromverbrauch:431,70 WAbmessungen / Gewicht / FarbeProduktmaterial:MetallFo589,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Intellinet 561891, UnmanagedNetzwerk-Switch mit VLAN und 26 Ports - 24 x RJ45 + 2 SFP - sowie Power over Ethernet 802.3at Der 24-Port Gigabit Ethernet PoE+ Switch mit 2 SFP-Ports von Intellinet Network Solutions bietet viele nützliche Eigenschaften bei hohem Datendurchsatz. Dazu gehört ein VLAN-Modus zur Isolierung von einzelnen Ports. Ausgestattet mit 24 Auto-Sensing 10/100/1000 Mbit/s RJ45 Gigabit Ethernet-Ports, liefert er hohe Leistung für Ihre PCs, Server und andere Netzwerkgeräte. Mit an Bord sind zwei GBIC-Modulslots (SFP) für Glasfaseranbindung über Langstrecken. Dabei handelt es sich nicht um Shared Combo-Ports, sondern echte Gigabit-Ports für eine gesamte Switching-Kapazität von 52 Gbit/s. High-Power PoE+ mit bis zu 30 Watt Ausgangsleistung pro Port Dieser Switch unterstützt das IEEE 802.3at-Protokoll, das bis zu 30 W Ausgangsleistung pro Port ermöglicht. IEEE802.3af- oder IEEE802.3at-konforme Geräte, die an den Switch angeschlossen sind, benötigen keine zusätzliche Stromversorgung, was Zeit und Geld fü397,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Intellinet 561891 Netzwerk-Switch UnmanagedNetzwerk-Switch mit VLAN und 26 Ports – 24 x RJ45 + 2 SFP – sowie Power over Ethernet 802.3at Der 24-Port Gigabit Ethernet PoE+ Switch mit 2 SFP-Ports von Intellinet Network Solutions bietet viele nützliche Eigenschaften bei hohem Datendurchsatz. Dazu gehört ein VLAN-Modus zur Isolierung von einzelnen Ports. Auf einen Blick Switch-TypUnmanaged Anzahl der basisschaltenden RJ-45 Ethernet Ports24 Produktbeschreibung Ausgestattet mit 24 Auto-Sensing 10/100/1000 Mbit/s RJ45 Gigabit Ethernet-Ports, liefert er hohe Leistung für Ihre PCs, Server und andere Netzwerkgeräte. Mit an Bord sind zwei GBIC-Modulslots (SFP) für Glasfaseranbindung über Langstrecken. Dabei handelt es sich nicht um Shared Combo-Ports, sondern echte Gigabit-Ports für eine gesamte Switching-Kapazität von 52 Gbit/s. High-Power PoE+ mit bis zu 30 Watt Ausgangsleistung pro Port Dieser Switch unterstützt das IEEE 802.3at-Protokoll, das bis zu 30 W Ausgangsleistung pro Port ermöglicht. IEEE802.3af- oder IEEE802.3at-konforme G...412,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein unmanaged Switch?
Was ist ein unmanaged Switch? Ein unmanaged Switch ist ein Netzwerkgerät, das Datenpakete zwischen verschiedenen Geräten in einem lokalen Netzwerk weiterleitet, ohne dass eine Konfiguration oder Verwaltung erforderlich ist. Es handelt sich um eine Plug-and-Play-Lösung, die einfach zu installieren und zu verwenden ist. Unmanaged Switches haben in der Regel weniger Funktionen und Einstellungsmöglichkeiten als managed Switches, was sie zu einer kostengünstigen Option für kleinere Netzwerke macht. Sie eignen sich gut für den Einsatz in Heimnetzwerken, kleinen Büros oder anderen Umgebungen, in denen keine komplexe Netzwerkkonfiguration erforderlich ist. **
-
Worin unterscheiden sich managed und unmanaged Switches und für welche Art von Netzwerken eignen sie sich jeweils am besten?
Managed Switches ermöglichen die Konfiguration und Überwachung des Netzwerks, während unmanaged Switches keine solche Funktionalität bieten. Managed Switches eignen sich am besten für komplexe Netzwerke, die eine hohe Kontrolle und Sicherheit erfordern, während unmanaged Switches für kleinere Netzwerke mit einfacheren Anforderungen geeignet sind. **
-
Was sind die Vor- und Nachteile eines hohen oder niedrigen Eigenrisikos bei verschiedenen Versicherungsarten wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung?
Ein hoher Eigenanteil bei Versicherungen wie Krankenversicherung, Autoversicherung und Haftpflichtversicherung kann zu niedrigeren monatlichen Beiträgen führen, da der Versicherungsnehmer einen größeren Teil der Kosten selbst trägt. Dies kann zu erheblichen Einsparungen führen, insbesondere wenn keine oder nur wenige Schadensfälle auftreten. Allerdings kann ein hoher Eigenanteil im Schadensfall zu finanziellen Belastungen führen, die möglicherweise schwer zu bewältigen sind. Ein niedriger Eigenanteil bedeutet höhere monatliche Beiträge, aber im Schadensfall trägt der Versicherungsnehmer einen geringeren Anteil der Kosten. Dies kann zu einer größeren finanziellen Sicherheit führen, da die Belastung im Schadensfall geringer ist. Allerdings können die höher **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für Intellinet-561426-Unmanaged
-
Intellinet 562058 Netzwerk-Switch Unmanaged 2.5G Ethernet (100/1000/2500) SchwarzAuf einen Blick Ports4× 2.5G Ethernet (100/1000/2500) · 1× SFP+ VerwaltungUnmanaged Leistung40 Gbit/s LieferumfangMitgelieferte Kabel: ACBetriebsanleitung Alle technischen Daten anzeigen (50 Angaben) Management-FunktionenSwitch-TypUnmanaged Anschlüsse und SchnittstellenAnzahl der basisschaltenden RJ-45 Ethernet Ports4Basic Switching RJ-45 Ethernet Ports-Typ2.5G Ethernet (100/1000/2500)Anzahl 2.5G Ethernet (Kupfer)-Ports4Menge Modul-Steckplätze SFP+1NetzsteckerDC-Anschluss NetzwerkNetzstandardIEEE 802.3, IEEE 802.3ab, IEEE 802.3ae, IEEE 802.3bz, IEEE 802.3u, IEEE 802.3xKupfer Ethernet Verkabelungstechnologie10BASE-T, 100BASE-TX, 1000BASE-T, 2500BASE-Tunterstütze KabeltypenCat3, Cat4, Cat5, Cat5e, Cat6, Cat6aVollduplexJaHalb-DuplexJaUnterstützung DatenflusssteuerungJaAuto MDI/MDI-XJaEthernet LAN Datentransferraten10,100,1000,2500 Mbit/sAuto-AbtastungJaAuto-Negotiation-FunktionJaSelbstlernen von MAC-Adressen unterstütztJaAuto-Alterung von MAC-Adressen unterstütztJa DatenübertragungRout...97,67 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Welche Faktoren sollten bei der Auswahl einer Versicherung berücksichtigt werden, unabhängig davon, ob es sich um eine Autoversicherung, eine Krankenversicherung oder eine Lebensversicherung handelt?
Bei der Auswahl einer Versicherung sollten zunächst die individuellen Bedürfnisse und finanziellen Möglichkeiten berücksichtigt werden. Es ist wichtig, die Deckungssumme, den Versicherungsschutz und die Selbstbeteiligung zu prüfen, um sicherzustellen, dass die Versicherung den eigenen Anforderungen entspricht. Zudem ist es ratsam, die Reputation und den Kundenservice des Versicherungsunternehmens zu überprüfen, um sicherzustellen, dass im Schadensfall eine schnelle und zuverlässige Abwicklung gewährleistet ist. Schließlich sollte auch der Preis der Versicherung in Relation zu den gebotenen Leistungen und dem eigenen Budget betrachtet werden, um ein gutes Preis-Leistungs-Verhältnis zu erzielen. **
-
Welche rechtlichen Aspekte müssen bei der Gestaltung eines Versicherungsvertrags berücksichtigt werden, und wie unterscheiden sich diese Aspekte je nach Art der Versicherung (z.B. Lebensversicherung, Autoversicherung, Haftpflichtversicherung)?
Bei der Gestaltung eines Versicherungsvertrags müssen verschiedene rechtliche Aspekte berücksichtigt werden, wie zum Beispiel die Vertragsbedingungen, die Versicherungssumme, die Versicherungsdauer und die Pflichten der Versicherungsnehmer und -geber. Je nach Art der Versicherung unterscheiden sich diese Aspekte jedoch. Bei einer Lebensversicherung müssen beispielsweise die Begünstigten und die Auszahlungsmodalitäten klar definiert werden, während bei einer Autoversicherung die Deckungssumme, die Haftung und die Schadensregulierung im Falle eines Unfalls von Bedeutung sind. Bei einer Haftpflichtversicherung ist es wichtig, die Deckungssumme und den Umfang der Haftungspflicht festzulegen, um im Schadensfall ausreichend abgesichert zu sein. **
-
Welche rechtlichen Aspekte müssen bei der Gestaltung eines Versicherungsvertrags berücksichtigt werden, und wie unterscheiden sich diese Aspekte je nach Art der Versicherung (z.B. Lebensversicherung, Autoversicherung, Haftpflichtversicherung)?
Bei der Gestaltung eines Versicherungsvertrags müssen verschiedene rechtliche Aspekte berücksichtigt werden, wie zum Beispiel die Vertragsbedingungen, die Versicherungssumme, die Versicherungsdauer und die Pflichten der Versicherungsnehmer und -geber. Je nach Art der Versicherung können sich diese Aspekte jedoch unterscheiden. Bei einer Lebensversicherung müssen beispielsweise die Begünstigten und die Auszahlungsmodalitäten klar definiert werden, während bei einer Autoversicherung die Deckungssumme, die Haftungsregelungen und die Schadensabwicklung im Falle eines Unfalls von Bedeutung sind. Bei einer Haftpflichtversicherung ist es wichtig, die Deckungssumme und den Umfang der abgedeckten Risiken genau zu definieren, um im Schadensfall ausreichend geschützt **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.